リース見積診断
リース料の計算と逆算見積の月額や料率から、実質金利とリース会社の利益まで
物件価額・期間・金利を入れればリース料を。見積の月額やリース料率を入れれば、実質年率(金利)を。残価が設定されていた場合の金利まで、その場で分かります。
入力内容は送信されません。すべてブラウザの中で計算します条件を入力する
単位は円。数字を書き換えると、その場で計算し直します。「例を入れる」で見本の数字に戻せます。
monthly lease payment
月額リース料
—
残価を設定すると、月額はこう下がります
満了時に物件の価値(残価)を残すと、その分だけ毎月の支払が軽くなります。バーを押すと、その残価で計算し直します。
effective interest rate
実質年率(金利)
—
残価が設定されていた場合(クローズ残価)
月額を決めるときに、満了時の物件の価値(残価)が差し引かれていて、その金額が見積に書かれていない方式です。同じ月額でも、残価が設定されていれば、金利に直した値は高くなります。バーを押すと、その残価で計算し直します。
この見積には、まだ分かっていないことが5つあります
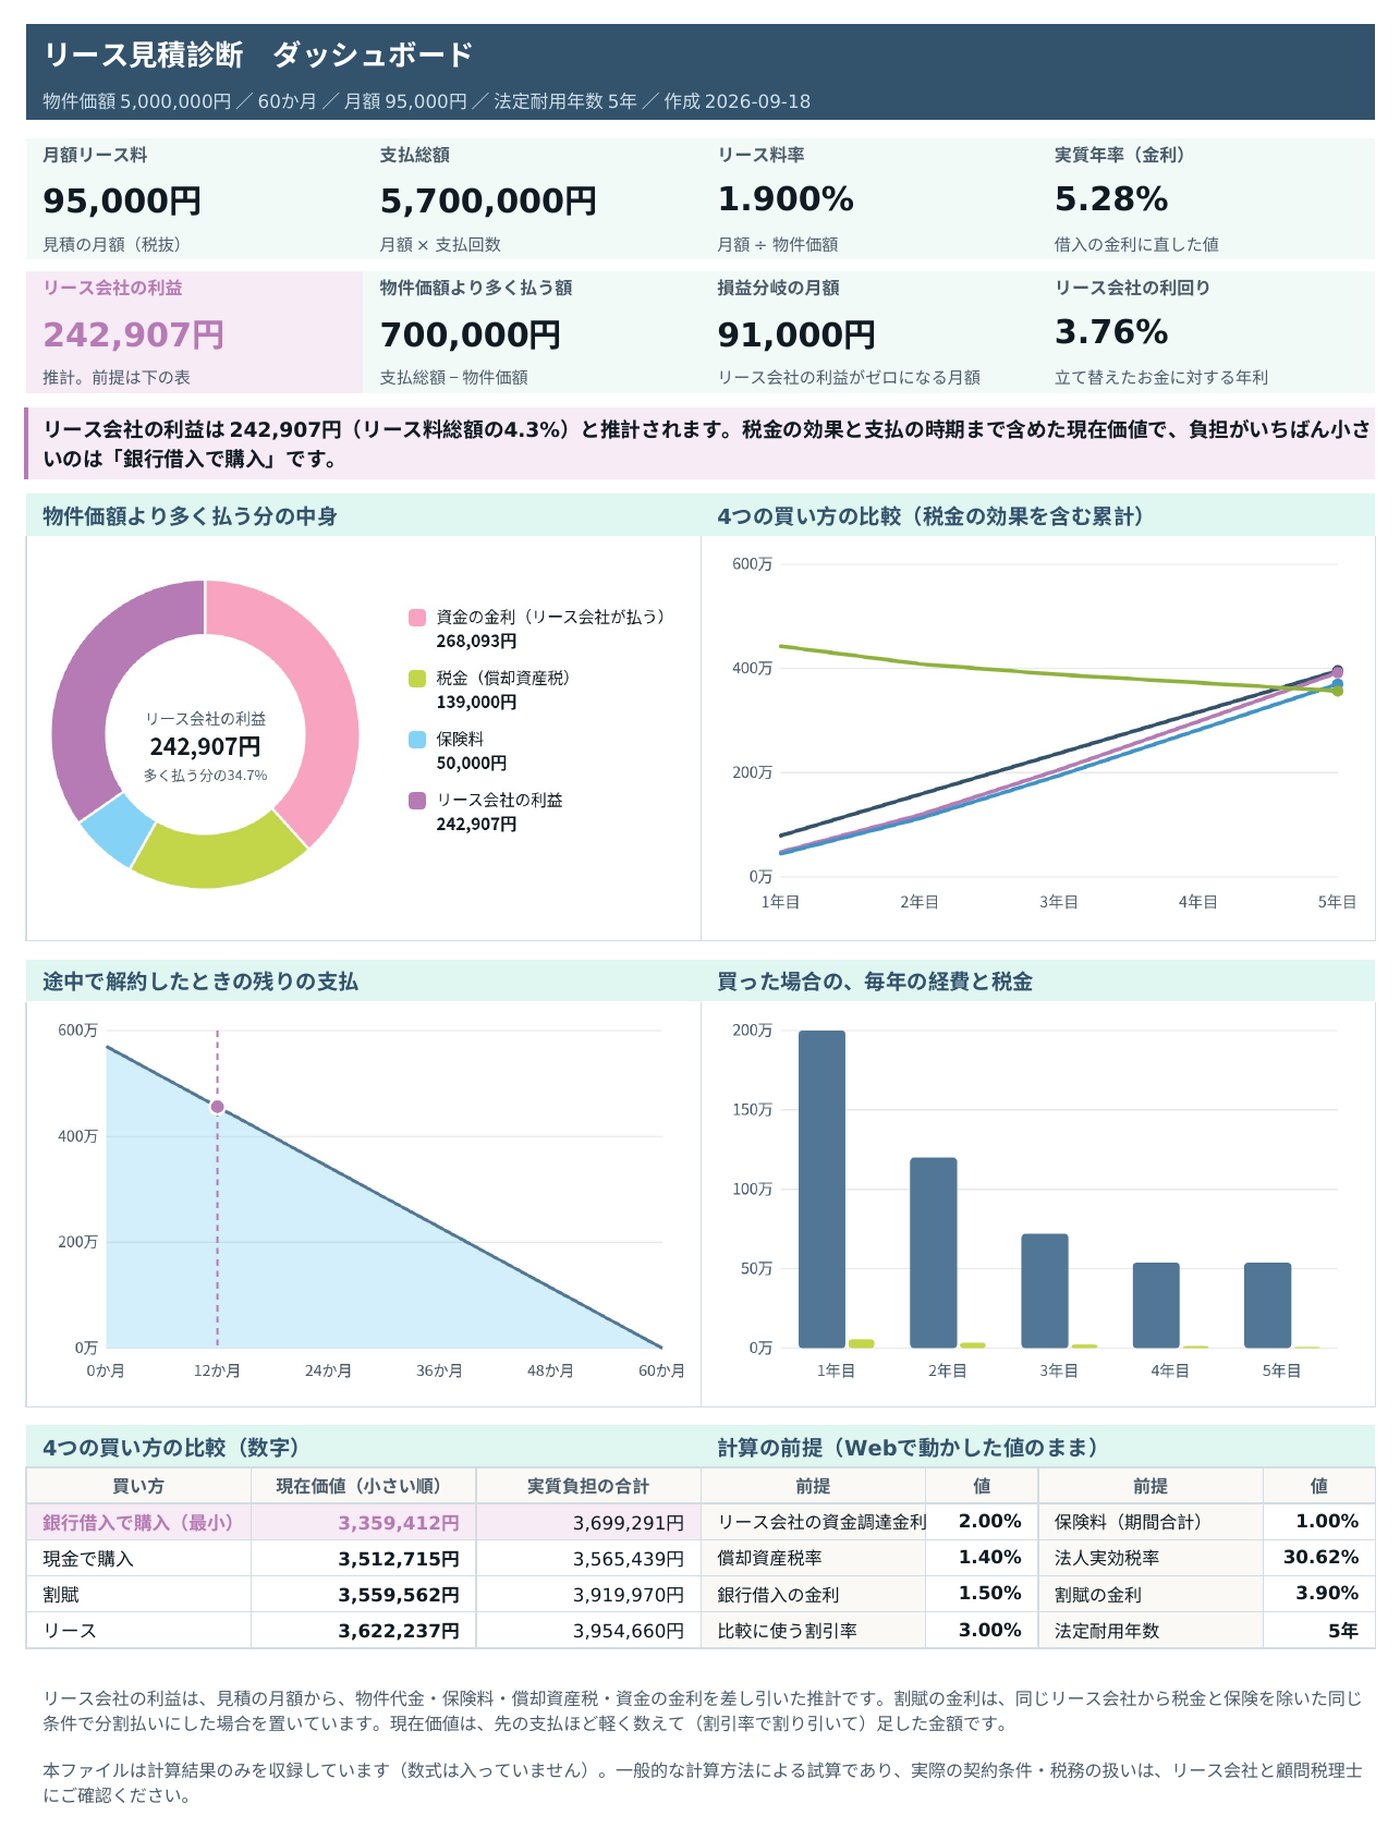
無料で分かったのは、月額と金利までです。この見積にサインすると、これから — を払うことになります。その中身を、1,000円で最後まで開けます。
1,000円で受け取れるもの
法定耐用年数 5年
償却資産税と減価償却の計算に使います。分からなければ、そのままで大丈夫です(リース期間から仮に置いています)。1,000円 / 見積1件
1回のお支払いで見積1件。最初に開いてから24時間、グラフの操作とExcelのダウンロードが何度でもできます。
この見積の中身
いま入力している数字とは別の、購入した見積で表示しています。
1リース会社の利益
24つの買い方の比較
税金の効果まで含めた「実質負担」の累計です。グラフに触れると、その年までの金額が出ます。
3途中で解約したら
4毎年の経費と税金(買った場合)
青は減価償却費、黄緑は償却資産税です。棒に触れると金額が出ます。
この計算の前提
リース料は、リース会社が立て替えた物件価額を、期間中に金利をつけて回収する仕組みです。構造としては元利均等返済の住宅ローンとほとんど同じで、違いは「満了時に残価を残せる」点にあります。
使っている計算式
毎月の期末払い(1回目の支払は開始から1か月後)・元利均等を前提に、残価を割り引いて差し引いた元本を期間で按分しています。
- 月利 =
年利 ÷ 12 - 回収すべき元本 =
物件価額 − 残価 ÷ (1+月利)^期間 - 月額(元本+金利)=
元本 × 月利 ÷ (1 − (1+月利)^−期間) - その他費用(月額)=
物件価額 × その他費用率 ÷ 12 - リース料率 =
月額リース料 ÷ 物件価額 - 実質年率(金利)= 月額を期間中払い、満了時に残価を返すと、物件価額とちょうど釣り合う月利 × 12
リース料率は、リース会社が見積書で使う指標です。物件価額に対する月額の割合で、たとえば1.8%なら500万円の物件で月額9万円という意味になります。見積書を比べるときは、金額ではなく料率や金利で並べると条件の差が見えます。
その他費用率について
固定資産税、動産総合保険料、管理手数料をまとめて年率で概算しています。実際には物件の種類と所在地で変わり、償却資産税は年ごとに評価額が下がるため定率ではありません。ここでは目安として一定率で置いています。正確に分けたい場合はExcel版が対応しています。
この計算に含めていないもの
- リース会社の利益の分離。無料版では、年利や実質年率(金利)の中に含まれた形で出します。
- 消費税の取扱い。すべて税抜前提です。
- 再リース料、中途解約時の規定損害金。
- 税務上の損金算入時期、所有権移転外リースの償却方法。
リース会社の利益は、どこに入っているか
リース料の見積書を見て、「これは高いのか安いのか」が判断できないという声をよく聞きます。理由は単純で、見積書には物件価額と月額リース料しか書かれていないからです。その差額の中に何が入っているかは、書かれていません。
差額の中身は、大きく4つです。
| 要素 | 中身 | 見積書での見え方 |
|---|---|---|
| 資金コスト | リース会社が銀行から借りる金利 | 表に出ない |
| スプレッド | リース会社の利益 | 表に出ない |
| 固定資産税・保険料 | 所有者として負担するもの | 「その他費用」として一部表示されることがある |
| 管理コスト | 与信審査・事務・回収の手間 | 表に出ない |
このうち、借り手にとって交渉できる余地があるのはスプレッドです。資金コストは市場金利で決まるので動きませんが、スプレッドはリース会社の判断で決まります。つまり「いくら乗っているか」が分かれば、交渉の材料になるということです。
上の「金利を逆算する」に、見積の月額を入れてみてください。出てくる実質年率(金利)が、そのリース取引の実質的な金利です。そこから、あなたの会社が銀行から借りるときの金利を引いた差が、おおよその税金・保険・管理コストとリース会社の利益の合計になります。
逆算の手順
- 見積書から物件価額と月額リース料(またはリース料率)とリース期間を取る
- このツールの「金利を逆算する」に入れる
- 出てきた実質年率(金利)を、自社の銀行借入金利と比べる
Excelで同じ計算をするなら =RATE(期間,-月額,物件価額)*12 です。500万円・60か月・月額95,000円なら、=RATE(60,-95000,5000000)*12 で5.28%になります。
実質金利が銀行借入より3〜4%高い程度なら、事務負担や固定資産税の代行を含めて妥当な範囲です。そこから大きく離れている場合は、内訳の説明を求める根拠になります。「なぜこの金額なのか」と聞くより、「実質金利が何%になっている」と伝えたほうが話が早く進みます。
リース料率で見積書を並べる
複数社から見積を取ったとき、金額だけで比べると誤ります。物件価額も期間も微妙に違うことが多いからです。リース料率(月額 ÷ 物件価額)に直すと、条件が揃います。
たとえば次の3社の見積は、金額を見ただけでは順位が分かりません。
| 物件価額 | 期間 | 月額 | リース料率 | 実質年率(金利) | |
|---|---|---|---|---|---|
| A社 | 500万円 | 60か月 | 92,000円 | 1.840% | 3.96% |
| B社 | 500万円 | 72か月 | 79,000円 | 1.580% | 4.34% |
| C社 | 480万円 | 60か月 | 89,500円 | 1.865% | 4.51% |
月額だけを見るとB社が最も安く見えますが、期間が12か月長いだけです。総支払額はB社が568.8万円で最も多くなります。料率も、期間が違うものを横並びにすると比較になりません。
期間や物件価額が違っても同じものさしで比べられるのが、実質年率(金利)です。この3社では、月額がいちばん高いA社が3.96%で最も有利で、総支払額がいちばん少ないC社は4.51%と最も割高です。
そのうえで、期間の長さによる資金繰りの余裕は別に評価します。期間が長いほうが月々は楽になりますが、支払総額は増えます。どちらを取るかは資金繰りの問題であって、有利不利の問題ではありません。
残価が設定されている見積の読み方
見積書に残価の記載がなくても、月額を決めるときに、満了時の物件の価値(残価)があらかじめ差し引かれていることがあります。残価の金額を利用者に知らせないこの方式を、クローズ残価(クローズドエンド)といいます。
残価の分だけ月額は下がるので、見積は割安に見えます。ただし満了時には物件を返すため、金利に直すと見え方が変わります。500万円・60か月・月額95,000円の見積なら、残価なしで実質年率(金利)5.28%。同じ月額でも、残価が10%設定されていれば8.16%、20%なら10.60%です。
「金利を逆算する」の結果にある残価のバーを押すと、残価ごとの金利を確かめられます。残価が設定されているかどうかは、月額だけで比べる前に確認しておきたい点です。残価の決まり方と満了時に起きることは、リースの残価は誰が決め、誰が損を被るのかで整理しています。
残価の置き方で、月額は大きく動く
残価とは、リース期間が終わった時点で物件に残ると見込む価値のことです。残価を高く置くほど、期間中に回収すべき元本が減るので、月額は下がります。
500万円の物件を60か月・年利3%でリースする場合、残価をどう置くかで月額はこう動きます。
| 残価 | 回収すべき元本 | 月額(概算) |
|---|---|---|
| 0円 | 500万円 | 約89,800円 |
| 50万円 | 約457万円 | 約82,100円 |
| 100万円 | 約414万円 | 約74,400円 |
月額が安いという理由で残価つきを選ぶときは、満了時にその残価をどう処理するかを先に確認してください。買い取るのか、再リースするのか、返却するのか。返却する場合の原状回復の範囲も、契約書に書かれています。ここを確認せずに月額だけで決めると、満了時に想定外の支出が出ます。
この計算が向いている場面、向いていない場面
向いている場面
- 複数社の見積を、同じものさしで並べたいとき
- 提示された月額の実質金利を知りたいとき
- 購入とリースのどちらにするか、資金コストの面から比べたいとき
- 社内稟議で「なぜこの金額が妥当か」を説明する必要があるとき
向いていない場面
- 会計処理そのものを決めたいとき。それはファイナンス・リースかどうかの判定が先です(FO判定ツール)
- 税務上の損金算入時期を確定させたいとき。所有権移転外ファイナンス・リースの取扱いは、契約内容によって変わります
- 中途解約時の規定損害金を見積もりたいとき。契約書の条項によります
2027年4月からの新リース会計基準
2027年4月以降に開始する事業年度から、新しいリース会計基準が適用されます。これまでオフバランスだったオペレーティング・リースも、原則として資産と負債の両方に計上されることになります。
影響を受けるのは会計処理だけではありません。負債が増えるので、自己資本比率が下がり、有利子負債も増えます。銀行の財務制限条項に抵触しないか、格付けが下がらないかを、今のうちに数えておく必要があります。
何をいつまでに数えるべきかは、新リース会計基準はいつから|2027年4月に全部オンバランスで整理しています。
実務メモ|見積を取るときに一緒に聞くこと
金融機関で法人営業をしていた頃、リースの見積を取る会社を数多く見てきました。金額を比べるだけで終わっている会社が多く、次の4つを聞いておくかどうかで、後から出てくる差が大きいと感じています。
- 中途解約の規定損害金の計算方法。「残リース料の全額」なのか「一定の割引後」なのかで、途中でやめたときの負担が変わります
- 固定資産税と保険料が月額に含まれているか。含まれていない見積と含まれている見積を並べると、含まれているほうが高く見えます
- 満了時の選択肢。再リース料は年額いくらか。買い取り価格はいくらか
- 物件の入替時の扱い。期間中に機器を更新したい場合、残債はどう処理されるか
いずれも見積書には書かれていませんが、聞けば答えてもらえます。金額の交渉より、この4つを確認するほうが実際の損得に効くことが多いというのが、見てきた印象です。
無料版・Excel版・note版の違い
リース料と金利の計算は、すべて無料で何度でも使えます。目の前の見積の中身を知りたいときはリース見積診断(グラフ+Excel)を、数式を自分で動かしながら何件も試したいときはnote版を選んでください。
| 無料(このページ) | リース見積診断(1,000円) | note版(5,000円) | |
|---|---|---|---|
| 分かること | リース料、実質年率(金利)、残価の影響 | リース会社の利益、割賦・銀行借入・現金との比較、途中解約の残り、年ごとの経費と税金 | リース会社の利益、現金・銀行借入との比較、年ごとの税金と償却(割賦との比較と、動かせるグラフはなし) |
| 形 | このページ | このページのグラフ+Excel 7シート(数式なし) | 数式入りのExcel |
| 使える件数 | 何度でも | 見積1件(最初に開いてから24時間) | 何件でも |
| 向いている人 | まず目安を知りたい | 目の前の見積を、稟議や交渉に使いたい | 見積を比べ続ける人、リース会社の営業・企画 |
数式入りで、利益の決め方や前提を自分で変えられます noteで見る →
ご利用にあたって
算出される金額は一般的な計算式による概算であり、実際のリース会社の見積額とは異なります。契約条件、物件の種類、与信状況によってリース料率は変動します。
本ツールの利用により生じたいかなる損害についても、作成者は責任を負いかねます。実際の契約判断は、見積書と契約書の内容をご確認のうえ行ってください。